
Возмещение ущерба виновником ДТП
После ДТП не всегда нужно сразу взыскивать всю сумму с виновника. Сначала определяют, покрывается ли вред ОСАГО, кто обязан рассматривать заявление о страховом возмещении и какую часть ущерба реально компенсировал страховщик. Непокрытая разница в предусмотренных законом случаях может быть предъявлена лицу, причинившему вред, но размер и основание требования нужно подтвердить документами, а до ремонта важно сохранить возможность осмотра повреждений.
С чего начать после ДТП
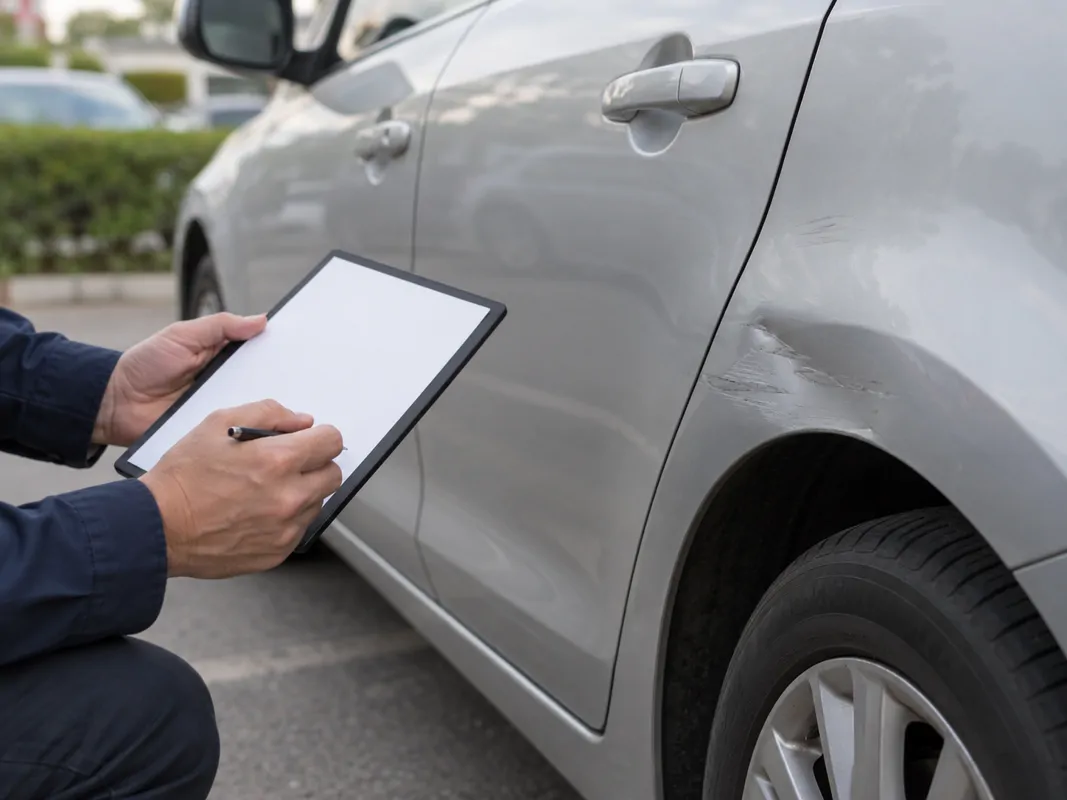
Зафиксируйте обстоятельства происшествия и выясните, как оно оформлено: сотрудниками полиции или без них в допустимом законом порядке. Проверьте данные участников, транспортных средств и страховых полисов. Для имущественного вреда по ОСАГО сначала определите, действует ли прямое возмещение убытков через своего страховщика либо заявление должно направляться страховщику виновника. Не смешивайте страховое требование и гражданско-правовое требование к причинителю вреда: у них разные основания, адресаты и доказательства. Если поврежден автомобиль, не начинайте восстановительный ремонт до выполнения обязанностей по представлению имущества для осмотра, иначе может возникнуть спор о связи повреждений с ДТП и размере убытков.
Какие факты определяют, кто платит
Ключевыми являются виновность или распределение ответственности, наличие действующего ОСАГО, число участвовавших транспортных средств, характер вреда и соблюдение условий прямого возмещения. Для требования к виновнику особенно важно понять, какая часть ущерба осталась непокрытой страховщиком и почему: превышение страхового покрытия, особенности расчёта, отсутствие страхования или вред, не входящий в страховое возмещение. Если есть потерпевшие по здоровью, погибшие, повреждено иное имущество или возникли дополнительные расходы, набор документов и адресатов меняется. В спорных ситуациях нельзя исходить только из бытового выражения «виновник признал»: юридическое значение имеют материалы оформления ДТП, судебные акты и иные допустимые доказательства.
Документы для подтверждения ущерба
Сохраните извещение о ДТП, процессуальные документы полиции при их наличии, фотографии, видео, контакты свидетелей, сведения о полисах, заявление страховщику и подтверждение его подачи. По автомобилю нужны документы на транспортное средство, результаты осмотра и экспертизы, направление на ремонт или расчёт выплаты, акты выполненных работ и платежные документы, если расходы уже понесены. Если вы не согласны с размером страхового возмещения, независимое исследование должно быть организовано с соблюдением применимых правил уведомления и доступа к повреждённому имуществу. Для прямого требования к причинителю вреда подготовьте расчёт непокрытой суммы и объясните, какие конкретно убытки в него входят, исключив двойное возмещение одной и той же позиции.
Пошаговый алгоритм взыскания
Сначала подайте заявление о страховом возмещении надлежащему страховщику и предоставьте автомобиль или иное повреждённое имущество для осмотра. Получите решение страховщика, направление на ремонт либо выплату и сопоставьте результат с подтверждённым размером вреда. При споре со страховщиком соблюдайте обязательный досудебный порядок, а когда спор подпадает под компетенцию финансового уполномоченного — учитывайте этот этап до суда. Отдельно рассчитайте сумму, которая по закону может быть предъявлена виновнику ДТП. Направьте ему письменное требование с понятным расчётом и копиями ключевых документов. Если добровольной оплаты нет, определите подсудность, цену иска и сформулируйте требование только в той части, которая не была компенсирована.
Сроки и каналы обращения
По ОСАГО существуют специальные сроки уведомления, представления документов, осмотра и рассмотрения заявления; их нужно проверять по действующему закону и правилам страхования применительно к способу оформления ДТП. Банк России указывает, что электронное заявление по отдельным сценариям можно направлять через Госуслуги, но доступность зависит от условий оформления происшествия и учётной записи. Для гражданского требования к причинителю вреда также действует исковая давность, однако момент её начала и квалификация требования зависят от обстоятельств. Не ждите окончания долгой переписки, чтобы впервые оценить сроки: отдельно ведите календарь страхового спора, претензии виновнику и возможного судебного обращения.
Если страховщик или виновник отказывает
При отказе страховщика запросите мотивировку и материалы расчёта. Сверьте, какие документы считались непредставленными, проводился ли осмотр, как определён характер повреждений и применим ли обязательный порядок обращения к финансовому уполномоченному. Если виновник отрицает размер ущерба, спор обычно концентрируется на причинной связи, стоимости восстановления, износе, утрате товарной стоимости и уже полученном страховом возмещении. Не пытайтесь компенсировать неопределённость завышенным расчётом: суд оценивает доказательства, а при противоречиях может назначить экспертизу. Если несколько лиц ответственны за вред или есть встречная вина, простой расчёт «вся разница с одного водителя» может оказаться неверным.
Ошибки, которые осложняют взыскание
Частая ошибка — ремонт автомобиля до осмотра страховщиком или до надлежащей фиксации повреждений. Другая — требовать с виновника ту же сумму, которая уже возмещена страховой организацией. Рискованно основывать размер ущерба только на смете сервиса без подтверждения связи работ с ДТП. При самостоятельной экспертизе важно заблаговременно разобраться в порядке уведомления заинтересованных лиц. Не теряйте оригиналы платежных документов и переписку со страховщиком. Если ДТП оформлено по европротоколу, проверьте специальные условия такого оформления и пределы, актуальные для конкретной ситуации, вместо использования старых памяток из интернета.
Официальные источники и пределы общего алгоритма
Практические разъяснения по ОСАГО публикует Банк России, а Верховный Суд РФ даёт судам разъяснения о применении законодательства об обязательном страховании ответственности владельцев транспорта. Эти источники нужно читать вместе с действующей редакцией закона об ОСАГО и ГК РФ. Конкретный размер требования к виновнику зависит от фактического ущерба, страхового покрытия, полученной выплаты, вида расходов и доказательств причинной связи. При вреде здоровью, гибели человека, спорной виновности, нескольких участниках или крупном имущественном ущербе общий алгоритм недостаточен без анализа материалов дела.
Частые вопросы
Можно ли сразу требовать деньги с виновника ДТП?
Иногда требование к причинителю вреда возможно, но при наличии ОСАГО сначала нужно определить, какую обязанность несёт страховщик и какая часть вреда остаётся непокрытой. Иначе есть риск неверно определить ответчика и сумму.
Нужна ли независимая экспертиза?
Она требуется не в каждой ситуации. При споре о размере или характере повреждений исследование может быть важным доказательством, но его проведение не отменяет обязанность соблюдать правила осмотра и уведомления.
Что делать, если выплаты ОСАГО не хватает?
Сопоставьте фактический подтверждённый ущерб и страховое возмещение. Непокрытая разница при наличии правового основания может быть предъявлена причинителю вреда добровольно или в суде.
Официальные источники
- Банк России, ответы по ОСАГО и урегулированию убытков: https://www.cbr.ru/faq/insh/osago/
- Верховный Суд РФ, Постановление Пленума от 08.11.2022 № 31 по ОСАГО: https://www.vsrf.ru/documents/own/31744/
- Финансовый уполномоченный, образец обращения по спору ОСАГО: https://finombudsman.ru/assets/files/520/Obrazets-obrashheniya-cherez-LK_otkaz-v-vyplate-strahovogo-vozmeshheniya-zayavitelyu-na-primere-OSAGO.pdf